

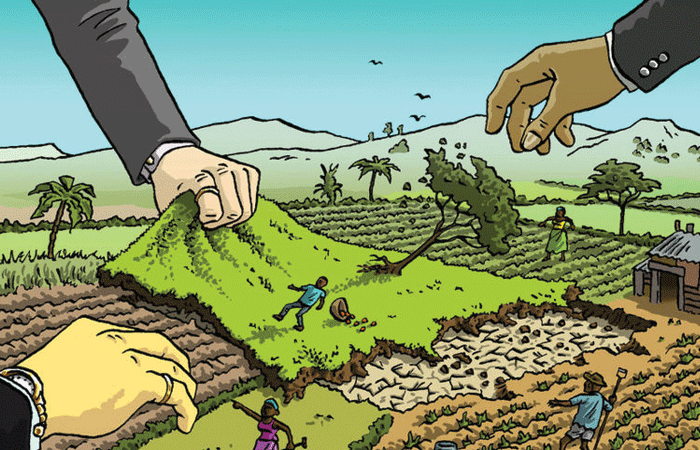
👉🏻खसरा नम्बर 278/3 के 14 बटांकनों के बाद कैसे बदला जमीन का गणित
👉🏻 नेशनल हाईवे से लगी जमीन के रकबे पर उठे गंभीर सवाल
कोरबा। जिले के पाली राजस्व अनुविभाग में नगर में शिव मंदिर के समीप और नेशनल हाईवे से लगी बेशकीमती जमीन के राजस्व रिकॉर्ड में सामने आया रकबे का अंतर अब कई गंभीर सवाल खड़े कर रहा है। खसरा नंबर 278/3 से संबंधित पुराने मिसल रिकॉर्ड में जहां भूमि का रकबा 38 डिसमिल दर्ज बताया जा रहा है, वहीं वर्तमान ऑनलाइन राजस्व रिकॉर्ड में इससे जुड़े उपखसरों का कुल रकबा 0.2120 हेक्टेयर यानी 52.40 डिसमिल दर्ज दिखाई दे रहा है। पुराने रिकॉर्ड और वर्तमान ऑनलाइन रिकॉर्ड के बीच 14.40 डिसमिल का अंतर सामने आ रहा है। जमीन की लोकेशन शिव मंदिर के पास और नेशनल हाईवे से लगी होने के कारण यह मामला सामान्य राजस्व प्रविष्टि का विषय नहीं रह जाता। अब सबसे बड़ा सवाल यही है कि आखिर 38 डिसमिल की जमीन का रिकॉर्ड 52.40 डिसमिल तक कैसे पहुंचा?
👉🏻 यह कहता है सरकारी रिकॉर्ड
उपलब्ध राजस्व दस्तावेजों के अनुसार खसरा नंबर 278/3 के मूल मिसल रिकॉर्ड में भूमि का रकबा 38 डिसमिल बताया जा रहा है। इसके बाद इस भूमि से संबंधित अलग-अलग बटांकन की प्रक्रिया हुई और खसरा नंबर 278/3 से आगे अलग-अलग उपखसरे अस्तित्व में आए। वर्तमान रिकॉर्ड में खसरा नंबर 278/3 से 278/14 तक अलग-अलग रकबे दर्ज बताए जा रहे हैं। इन सभी रकबों को जोड़ने पर कुल आंकड़ा 0.2120 हेक्टेयर यानी 52.40 डिसमिल बताया जा रहा है। यहीं से पूरा मामला सवालों के घेरे में आता है। यदि मूल भूमि 38 डिसमिल थी, तो बटांकन की प्रक्रिया के बाद संबंधित उपखसरों का कुल रकबा 52.40 डिसमिल कैसे हो गया? आखिर 14.40 डिसमिल अतिरिक्त रकबा किस आधार पर वर्तमान रिकॉर्ड में दिखाई दे रहा है?
👉🏻14 बटांकन के बाद अलग-अलग नाम, लेकिन रकबे का हिसाब सवालों में
खसरा नंबर 278/3 से संबंधित 14 बटांकन की जानकारी सामने आने के बाद जमीन के रिकॉर्ड का यह मामला और महत्वपूर्ण हो जाता है। उपलब्ध विवरण के अनुसार खसरा 278/3 में गजेन्द्र कुमार चंद्रा, 278/4 में श्रीचंद सिरुमल पारवानी, प्रकाश पारवानी और नीरज पारवानी, 278/5 में भोगीलाल वल्द रणमल, 278/6 में प्रशांत मिश्रा, 278/7 में पुनीराम पटेल, 278/8 में सीमा गुप्ता, 278/9 में श्रीमती शशि शर्मा, 278/10 में अजय जायसवाल, 278/11 में चिन्टू अग्रवाल, 278/12 में ईश्वरी जायसवाल, 278/13 में संजय अग्रवाल और 278/14 में अंजली चौरसिया के नाम दर्ज बताए जा रहे हैं। अब सवाल यह नहीं है कि इन उपखसरों में किस-किस के नाम दर्ज हैं, बल्कि असली सवाल यह है कि हर बटांकन के समय मूल रकबा कितना था, कितनी भूमि अलग की गई और बटांकन के बाद कितना रकबा शेष रह गया। यदि सभी बटांकनों का हिसाब जोड़ा जाए तो मूल 38 डिसमिल से 52.40 डिसमिल तक पहुंचने का गणित स्पष्ट होना चाहिए।
👉🏻14.40 डिसमिल आखिर आया कहां* से?
यही इस पूरे मामले का सबसे बड़ा सवाल है। यदि मूल मिसल में 38 डिसमिल भूमि दर्ज थी तो वर्तमान रिकॉर्ड में अतिरिक्त 14.40 डिसमिल भूमि किस आधार पर दिखाई दे रही है, यह जानना बेहद जरूरी है। क्या किसी दूसरे खसरे की भूमि का इसमें समायोजन किया गया? क्या किसी समय भूमि की सीमा में संशोधन हुआ? क्या पुराने रिकॉर्ड में कोई त्रुटि थी और बाद में उसमें सुधार किया गया? क्या बटांकन के दौरान रकबे में कोई परिवर्तन हुआ? या फिर वर्तमान ऑनलाइन रिकॉर्ड में किसी स्तर पर प्रविष्टि का अंतर पैदा हुआ? इन सभी संभावनाओं की वास्तविक स्थिति मूल अभिलेखों के मिलान के बाद ही सामने आ सकती है।
👉🏻नेशनल हाईवे से लगी बेशकीमती जमीन
पाली के शिव मंदिर के पास और नेशनल हाईवे से लगी यह जमीन व्यावसायिक दृष्टि से महत्वपूर्ण क्षेत्र में स्थित बताई जा रही है। ऐसे स्थान पर भूमि के छोटे से हिस्से का भी बड़ा आर्थिक महत्व हो सकता है। यही वजह है कि 14.40 डिसमिल का अंतर केवल राजस्व रिकॉर्ड का तकनीकी आंकड़ा नहीं माना जा सकता। यदि वर्तमान रिकॉर्ड में 52.40 डिसमिल रकबा विधिवत दर्ज हुआ है तो उसके पीछे मौजूद आदेश और दस्तावेज सामने आने चाहिए। वहीं यदि कहीं रिकॉर्ड संबंधी त्रुटि हुई है तो यह भी स्पष्ट होना चाहिए कि वह त्रुटि किस स्तर और किस प्रक्रिया में हुई।
👉🏻मिसल से ऑनलाइन रिकॉर्ड तक पूरी कड़ी खंगालने की जरूरत
इस पूरे मामले में केवल वर्तमान ऑनलाइन रिकॉर्ड को देखकर निष्कर्ष निकालना पर्याप्त नहीं होगा। मूल मिसल रिकॉर्ड से लेकर वर्तमान ऑनलाइन प्रविष्टि तक प्रत्येक चरण का मिलान करना जरूरी है। इसके लिए मिसल, खसरा पांचसाला, बी-1, बटांकन आदेश, बटांकन नक्शा, मूल नक्शा, सीमांकन दस्तावेज, पटवारी प्रतिवेदन, राजस्व निरीक्षक की रिपोर्ट और नामांतरण आदेश को एक साथ रखकर देखा जाना चाहिए। विशेष रूप से प्रत्येक बटांकन की तारीख, आदेश क्रमांक और उस समय दर्ज रकबे का परीक्षण होना चाहिए। इससे यह पता लगाया जा सकता है कि 38 डिसमिल से अधिक रकबा पहली बार किस चरण में दिखाई दिया और 14.40 डिसमिल का अंतर रिकॉर्ड में कब पैदा हुआ।
👉🏻अगर रिकॉर्ड सही है तो 52.40 डिसमिल का आधार भी सामने आना चाहिए
मामले में फिलहाल सबसे महत्वपूर्ण बात किसी व्यक्ति विशेष पर आरोप लगाना नहीं, बल्कि राजस्व रिकॉर्ड में दिखाई दे रहे रकबे के अंतर को समझना है। यदि वर्तमान रिकॉर्ड में दर्ज 52.40 डिसमिल पूरी तरह वैधानिक प्रक्रिया से दर्ज हुआ है तो यह स्पष्ट होना चाहिए कि मूल 38 डिसमिल से अतिरिक्त 14.40 डिसमिल भूमि किस आदेश, किस बटांकन अथवा किस राजस्व प्रक्रिया के माध्यम से संबंधित रिकॉर्ड में शामिल हुई। यदि किसी दूसरे खसरे से भूमि का समायोजन हुआ है तो उसका रिकॉर्ड भी सामने आना चाहिए। यदि मूल मिसल में ही रकबा गलत दर्ज था और बाद में सुधार किया गया तो उस सुधार का आदेश और आधार भी स्पष्ट होना चाहिए। यानी सवाल सीधा हैजमीन का रकबा बढ़ा तो किस दस्तावेज के आधार पर बढ़ा?
👉🏻रिकॉर्ड की शुद्धता पर अब बड़ा सवाल
पाली के शिव मंदिर के पास स्थित इस बेशकीमती जमीन के मामले में पुराने और वर्तमान रिकॉर्ड के बीच सामने आया यह अंतर राजस्व रिकॉर्ड की शुद्धता और बटांकन प्रक्रिया की पारदर्शिता पर सवाल खड़ा करता है। 38 डिसमिल का मूल रकबा, उसके बाद 14 बटांकन और वर्तमान रिकॉर्ड में 52.40 डिसमिल का कुल रकबा—इन तीनों कड़ियों को जोड़ने पर 14.40 डिसमिल का अंतर सामने आता है। जब तक इस अंतर का दस्तावेजी आधार स्पष्ट नहीं होता, तब तक यह सवाल बना रहेगा कि आखिर जमीन का गणित बदला कैसे?