

👉🏻 खाता न बही-जितना चूस लें उतना सही !
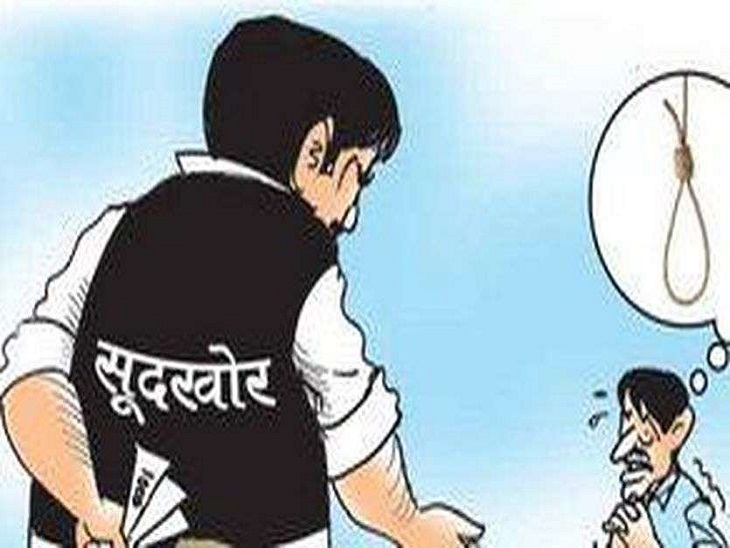
कोरबा। जरूरत के समय लिया गया कर्ज किसी के लिए सहारा हो सकता है, लेकिन आरोप है कि कुछ सफेदपोश सूदखोर इसी मजबूरी को कमाई का जरिया बना रहे हैं। मूलधन पर मनमाना ब्याज, ब्याज पर ब्याज और हर महीने नगद वसूली के चलते कर्जदार कई बार मूल रकम से कई गुना अधिक चुका देने के बाद भी कर्जदार बना रहता है। परेशानी तब और बढ़ती है, जब आर्थिक संकट के कारण वह समय पर ब्याज नहीं चुका पाता।
👉🏻हर महीने पैसा जाता है, हिसाब नहीं
आरोप है कि कई मामलों में हर महीने एक तय रकम नगद ली जाती है। पैसा देने के बावजूद कर्जदार के पास न रसीद होती है और न स्पष्ट हिसाब कि कितनी रकम ब्याज में गई और कितना मूलधन कम हुआ।
यही स्थिति बाद में बड़ी परेशानी बन सकती है। वर्षों तक भुगतान करने के बाद यदि कर्जदार कहे कि वह मूलधन से कई गुना रकम चुका चुका है और सामने से रकम बाकी बताई जाए, तो बिना रिकॉर्ड के अपने भुगतान को साबित करना आसान नहीं रहता। यानी पैसा जेब से निकलता रहता है, लेकिन कर्ज खत्म होने का भरोसा नहीं बनता।
👉🏻 मूलधन पर ब्याज, फिर ब्याज पर ब्याज
आरोप है कि कुछ मामलों में बकाया ब्याज को मूलधन में जोड़कर आगे उसी पर ब्याज लगाया जाता है। इससे कर्ज की रकम लगातार बढ़ती जाती है। कर्जदार भुगतान करता रहता है, लेकिन हिसाब में रकम बाकी बनी रहती है।
इसका सीधा असर उसके परिवार पर पड़ता है। सीमित आमदनी में ब्याज की रकम निकालने के लिए राशन, बच्चों की पढ़ाई, इलाज और दूसरी जरूरतों में कटौती करनी पड़ सकती है। कई बार पुराने कर्ज को चुकाने के लिए नया कर्ज लेने की नौबत तक आ जाती है।
👉🏻 मजबूरी में चूक हुई तो दबाव
हर व्यक्ति की आर्थिक स्थिति हमेशा एक जैसी नहीं रहती। बीमारी, कारोबार में नुकसान, नौकरी या आमदनी में कमी से भुगतान प्रभावित हो सकता है। आरोप है कि ऐसे समय कुछ सूदखोर कर्जदार की परिस्थिति समझने के बजाय तकादा और दबाव बढ़ा देते हैं।
कुछ मामलों में सोशल मीडिया, सार्वजनिक रूप से पैसा मांगने या परिचितों के बीच बात पहुंचाकर,धमकी देकर,गाली-गलौच कर, चोर जैसे अपशब्दों का इस्तेमाल कर मानसिक चोट पहुंचाने, सामाजिक प्रतिष्ठा पर दबाव बनाने की शिकायतें भी सामने आती हैं।
जिस व्यक्ति के पास पैसा नहीं है, उसके सामने जब बदनामी का डर भी खड़ा हो जाए तो परेशानी सिर्फ आर्थिक नहीं रहती। इसका असर मानसिक स्थिति और पूरे परिवार के माहौल पर पड़ सकता है।
👉🏻 बदनामी के डर से चुप्पी
ऐसे मामलों में पीड़ित अक्सर इसलिए सामने नहीं आता क्योंकि उसे डर रहता है कि कर्ज की बात सार्वजनिक होने पर उसकी और परिवार की प्रतिष्ठा प्रभावित होगी। यही चुप्पी परेशानी को लंबा खींच सकती है। लेकिन, कर्जदार की मजबूरी उसकी चुप्पी हो सकती है, किसी की मनमानी का अधिकार नहीं।
👉🏻कानून के सामने खुल सकता है पूरा हिसाब
कर्ज लेना और उसे लौटाना अपनी जगह है, लेकिन मनमाना ब्याज, अस्पष्ट हिसाब, बिना रिकॉर्ड के नगद वसूली और सार्वजनिक दबाव के आरोप अलग सवाल खड़े करते हैं। सफेदपोश चेहरा कानून से ऊपर नहीं होता। पीड़ित अगर बदनामी का डर छोड़कर सामने आता है तो वर्षों से चल रहे लेन-देन का पूरा हिसाब भी जांच के दायरे में आ सकता है। आखिर ‘वन-टू का फोर’ करने वाले हिसाब में यह भी तो साफ होना चाहिए कि कर्जदार ने अब तक कितना दिया और वास्तव में कितना बाकी है।
👉🏻जनता के लिए जरूरी सावधानी
कर्ज लेते समय रकम, ब्याज और भुगतान की अवधि का लिखित रिकॉर्ड जरूर रखें। संभव हो तो भुगतान बैंक या डिजिटल माध्यम से करें। नगद भुगतान की स्थिति में रसीद या लिखित स्वीकारोक्ति लें और हर भुगतान की तारीख व रकम सुरक्षित रखें।
ब्याज या भुगतान को लेकर विवाद होने पर समय रहते कानूनी या प्रशासनिक सलाह लें। धमकी, सार्वजनिक बदनामी या लगातार दबाव की स्थिति में कोई आत्मघाती कदम उठाने की बजाय पुलिस/कानून की मदद लें। कर्ज लेना आपकी मजबूरी हो सकती है, लेकिन अपना हिसाब संभालकर रखना बड़ी समझदारी है।